Gestión de inversiones
Carteras
Una cartera que busca un mejor retorno ajustado por riesgo, suban o bajen los mercados.
Estrategias cuantitativas no correlacionadas entre sí. La exposición al mercado es una decisión, no una consecuencia.
- Cuenta del cliente en Interactive Brokers
- Cada orden, revisada contra límites escritos
- Desde USD 20.000, retiro en cualquier momento
Athena responde por correo para coordinar una reunión.
La cartera fluctúa menos que cada estrategia por separado
Las estrategias tienen correlación baja o negativa entre sí: sus días buenos y malos no suelen coincidir.
Volatilidad anual
- Estrategia A
- 8,3%
- Estrategia B
- 9,4%
- Estrategia C
- 11,9%
- Estrategia D
- 8,8%
- Cartera
- 5,2%
Variación diaria de la cartera y de cada estrategia (%)
Estrategia A
Estrategia B
Estrategia C
Estrategia D
Cartera
Un cuarto en cada estrategia
Datos simulados: cuatro estrategias durante tres años; barras de 100 de esos días. Correlaciones entre pares de −0,03 a +0,17.
Cómo se gana, no solo dónde.
Casi todo lo que se tiene gana cuando los mercados suben. En 2022, acciones y bonos globales cayeron el mismo año.
Carteras se suma a lo que ya se tiene.
Acciones y bonos en 2022 →Cómo se construye la cartera
La cartera se diseña para ganar con un camino más parejo.
Estrategias que ganan por sí solas.
Cada una se diseña para ganar con sus propios factores y regímenes de mercado; así, combinarlas no diluye el retorno.
Que no se mueven juntas.
Al responder a factores propios, su correlación es baja o negativa. Esa diversificación hace que la cartera oscile menos que cada estrategia por separado.
Ponderadas como una sola cartera.
El peso de cada estrategia se optimiza para la cartera en su conjunto y se ajusta a la volatilidad objetivo que elige el cliente.
El resultado se promedia; la caída, no.
Variación acumulada
Caída desde el máximo anterior
| Estrategia | Retorno sobre letras del Tesoro (3 años) | Volatilidad anual | Mayor caída | Sharpe |
|---|---|---|---|---|
| A | +16,2% | 8,3% | −10,7% | 0,65 |
| B | +17,1% | 9,4% | −16,6% | 0,61 |
| C | +16,7% | 11,9% | −25,4% | 0,47 |
| D | +14,7% | 8,8% | −9,6% | 0,56 |
| Cartera | +16,2% | 5,2% | −5,0% | 1,03 |
Estrategias: tendencia, reversión, valor relativo y carry, macro global, volatilidad comprada y vendida.
Método: modelos y técnicas cuantitativas; lo discrecional se apoya en análisis cuantitativo.
Cada tipo de estrategia gana en sus propias condiciones.
Ejemplos con precios históricos
Ejemplos de manual con precios históricos, cada uno en un año con las condiciones en que ese tipo gana: cómo gana y cuándo pierde. Operaciones y resultados hipotéticos, antes de costos. No son posiciones ni modelos de Athena.
Compra Apple cuando cierra sobre su promedio de 15 sesiones y vuelve a efectivo cuando cierra por debajo.
Apple (AAPL)
Valor de la cuenta
137,45Inicio del año = 100 · al cierre del 31 dic
Mayor caída del año: −12,10%, del máximo del 23 abr al mínimo del 7 jun. Recuperó ese máximo el 22 sept.
Supuestos y datos
El ejemplo invierte todo el capital en Apple o lo mantiene en efectivo. La señal se calcula al cierre y se ejecuta en la apertura de la siguiente sesión.
La cuenta empieza con 100. Se valora cada posición al cierre, incluidos los dividendos cobrados o adeudados en su fecha exdividendo. Se excluyen comisiones, deslizamiento, intereses y préstamo de acciones. Estos costos pueden cambiar incluso el signo del resultado. Ampliar una operación conserva el historial previo de la cuenta.
El riesgo, una decisión escrita
El cliente elige su nivel de riesgo antes de invertir.
- Nivel 16%volatilidad objetivoAño malo (ilustración)−12% o más
- Nivel 29%volatilidad objetivoAño malo (ilustración)−18% o más
- Nivel 312%volatilidad objetivoAño malo (ilustración)−24% o más
Al llegar a un límite, se bloquea toda orden que aumente el riesgo y se avisa al cliente dentro de 24 horas.
La volatilidad objetivo mide cuánto oscila la cuenta, no cuánto rinde. Rige el mandato firmado.
Cuidar las caídas importa: cuanto más se cae, más cuesta volver.
Cómo se gestiona el riesgo en el camino
Los modelos buscan detectar cuándo cambia el mercado.
Regímenes
Método: un modelo oculto de Markov estima la probabilidad de calma o tensión.
Regímenes de mercado (HMM)
| Desde \ Hacia | Calma | Tensión | Persistencia |
|---|---|---|---|
| Calma | 0,986 | 0,014 | Duración media: 71 días |
| Tensión | 0,035 | 0,965 | Duración media: 29 días |
La asignación se ajusta de forma gradual a medida que cambia la probabilidad de cada régimen, dentro de los límites del mandato.
Más suave, pero más tarde · Sin ponderaciones ni umbrales reales
- Calma: volatilidad baja
- Tensión: volatilidad alta
- Probabilidad de tensión
- Ajuste gradual
- Respuesta binaria (ilustrativa)
El modelo infiere el régimen solo con los datos disponibles a cada fecha; por eso, reconoce los cambios con algo de rezago.
Diversificar reduce el riesgo, no lo elimina: en tensión, las correlaciones suben.
Correlaciones
Método: cuatro estrategias simuladas, con sus correlaciones en calma y en tensión.
Correlaciones, en calma y en tensión
Retornos semanales
Volatilidad móvil de 63 días
| A | B | C | D | |
|---|---|---|---|---|
| A | 1 | 0,0 | −0,1 | 0,1 |
| B | 0,0 | 1 | −0,1 | −0,1 |
| C | −0,1 | −0,1 | 1 | 0,1 |
| D | 0,1 | −0,1 | 0,1 | 1 |
| A | B | C | D | |
|---|---|---|---|---|
| A | 1 | 0,3 | 0,3 | 0,5 |
| B | 0,3 | 1 | 0,2 | 0,3 |
| C | 0,3 | 0,2 | 1 | 0,5 |
| D | 0,5 | 0,3 | 0,5 | 1 |
- Estrategias A–D
- Cartera
- Tensión
En tensión, el beneficio de diversificar se reduce. En Carteras, el nivel de volatilidad objetivo (6%, 9% o 12%) lo elige el cliente.
Si el mercado se agita, la exposición baja.
Volatilidad objetivo
Método: si la volatilidad estimada sube, la exposición se reduce en proporción.
Volatilidad objetivo
- Sin ajuste
- Con volatilidad objetivo
- Objetivo (ilustrativo)
- Tope: 1,5×
La volatilidad se acerca al objetivo sin quedar fija: un shock súbito llega con la exposición del día anterior.
La exposición a los peores días se mide y se limita.
VaR y CVaR
Método: con la misma varianza, las colas gruesas pueden tener el mismo VaR y perder más. El CVaR es la pérdida media en los días que superan el VaR.
VaR y CVaR
- Normal
- t de Student (4), misma varianza
- Pérdida media más allá del VaR
El VaR marca un umbral, no una pérdida máxima: más allá de él, las colas gruesas pierden más.
Control antes de actuar
Cada orden se revisa contra los límites del mandato antes de enviarse.
Decisión o modelo
Sistemática o discrecional
Revisión automática
Contra los límites escritos del mandato
Interactive Brokers
La orden llega a la cuenta del cliente
Conciliación diaria
Los registros de Athena, frente a los del bróker
Con Athena QS Console, el software propio de Athena, que opera con capital real.
Ver el método →Para quién es
Una parte del patrimonio que no dependa de mercados alcistas.
- Ya invierte y quiere diversificar cómo gana una parte de su patrimonio.
- Puede mantenerla cinco años o más: un plazo sugerido, no una permanencia.
- Acepta las oscilaciones del nivel de riesgo que elige.
Todo comprobable
La cuenta es del cliente. Todo queda a la vista.
Quién puede mover qué
Athena
Athena envía órdenes, dentro de los límites del mandato
Athena recibe solo su comisión, a través del bróker
Cuenta a nombre del cliente, en Interactive Brokers, que la custodia
Los retiros solo van a cuentas a nombre del cliente
Cliente
El dinero del cliente nunca pasa por Athena.
El mandato se revoca en cualquier momento.
- Cada mes
- El resultado después de comisiones y costos, junto a las letras del Tesoro.
- Cada trimestre
- Cinco pruebas con umbrales escritos:
- Que las estrategias sigan sin correlación entre sí.
- Que cada una se comporte según su diseño.
- Que las sistemáticas operen según sus modelos.
- Que ninguna pese o cueste demasiado en su mercado.
- Que combinarlas siga valiendo su costo.
- Cada año
- Una revisión del nivel de riesgo y los límites.
Quién decide
En una mesa bancaria, ganar cuando el mercado cae es parte del trabajo.
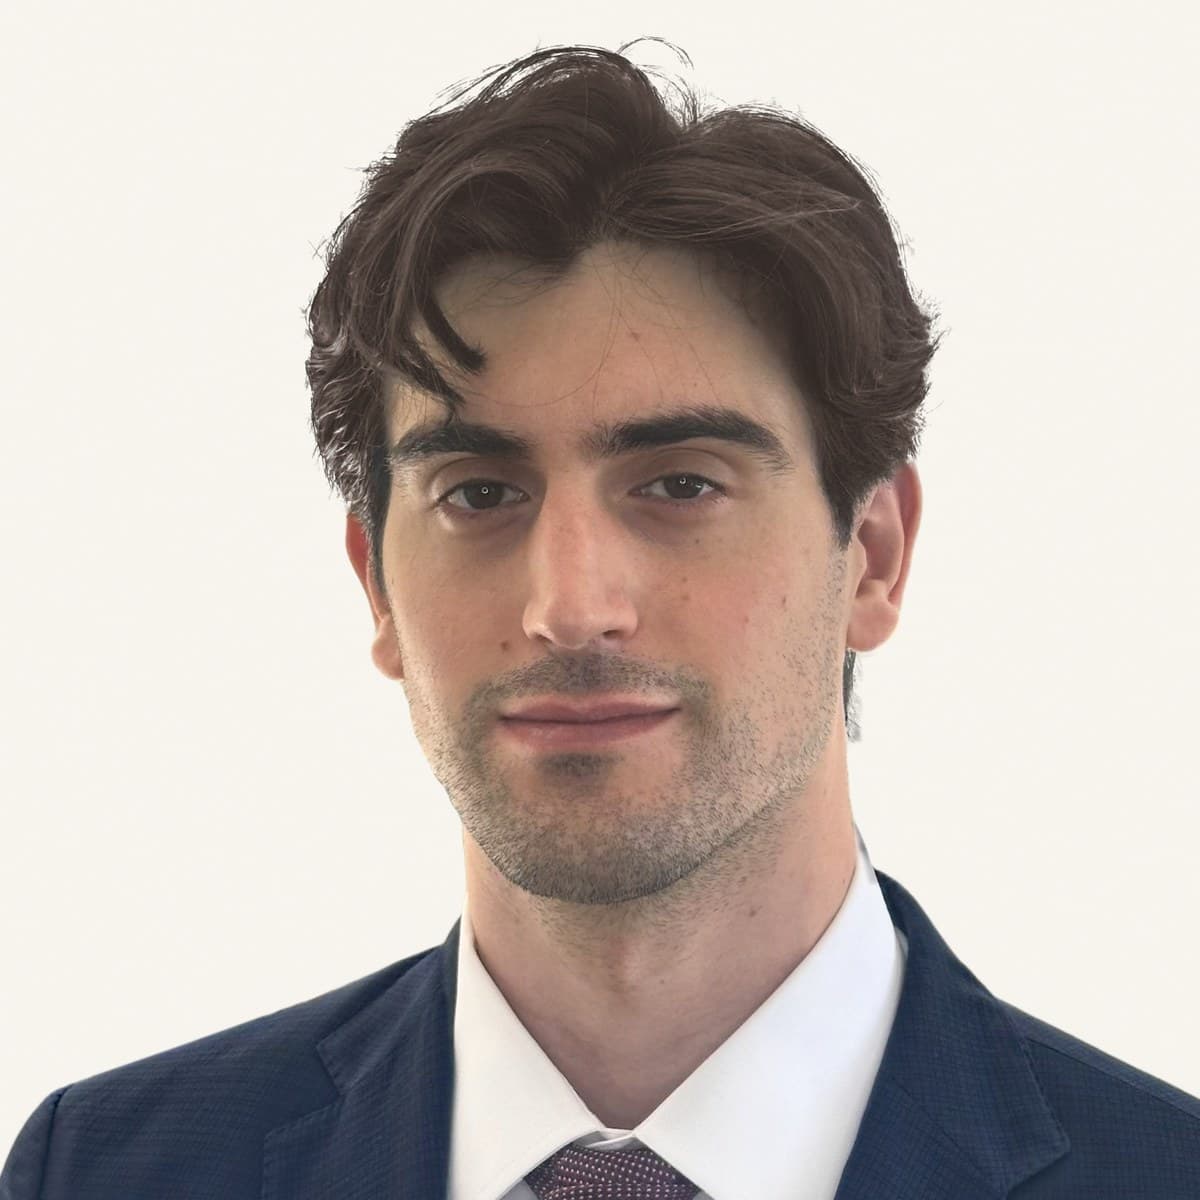
Luciano Fabbri Soto-Aguilar
Gerente de Inversiones
CQF · Ingeniero civil industrial
Banco de Chile
Mesa de tesorería: derivados.
Bci
Modelos de riesgo de mercado y de liquidez, y pruebas de estrés.
Itaú
Trader de tasas y monedas internacionales.
Athena
Fundador y Gerente de Inversiones.
«Una estrategia sin criterio de invalidez no es una estrategia. Es una opinión con capital detrás.»Más sobre Athena →
Datos clave
Las condiciones, en una sola vista.
USD 20.000
mínimo; la cuenta se mide y se informa en dólares
6%, 9% o 12%
volatilidad objetivo, a elección del cliente
1,785%
anual de administración (1,5% + IVA)
23,8%
de desempeño (20% + IVA)
- La cuenta
- A nombre del cliente en Interactive Brokers, que la custodia. Los retiros solo van a cuentas a nombre del cliente.
- Quién firma
- Athena Quantitative Strategies SpA.
- Término
- Sin permanencia ni comisión de salida; el mandato se revoca en cualquier momento.
- Riesgo
- Cada nivel tiene límites escritos de pérdida, margen y apalancamiento. Ver los niveles ↑
- CMF
- Athena Quantitative Strategies no está inscrita en el Registro de Administradoras de Cartera de la CMF ni es fiscalizada por ella.
Comisiones
El desempeño se cobra solo sobre la ganancia por encima del máximo anterior más la tasa de las letras del Tesoro. Aparte, los costos del bróker.
Ejemplo numérico: USD 50.000, letras del Tesoro a 4%, antes de los costos del bróker.
| Antes de comisiones | Comisiones de Athena, IVA incluido | De ellas, desempeño |
|---|---|---|
| Un año con +10% | USD 1.415 | USD 482 |
| Un año con −8% | USD 846 | sin desempeño |
| El año siguiente, con +12% | USD 851 | sin desempeño |
Una sola capa de administración, descontada a la vista en el estado de cuenta.
Cómo empezar
Del primer mensaje a la cuenta, en cuatro pasos.
Primer contacto
Se escribe a Athena, que responde por correo.
Reunión
Una hora, presencial o por video; puede participar el asesor.
Propuesta y mandato
Por escrito: nivel de riesgo, límites y cómo se comprueban.
Cuenta y seguimiento
A nombre del cliente en Interactive Brokers; informe cada mes.
Esta página describe el servicio y sus condiciones; el mandato escrito rige cada relación. Toda inversión conlleva riesgo, incluida la pérdida de capital. Ver los riesgos de inversión →